Grêle sur votre voiture : quelles garanties permettent d’être indemnisé et comment réagir ?
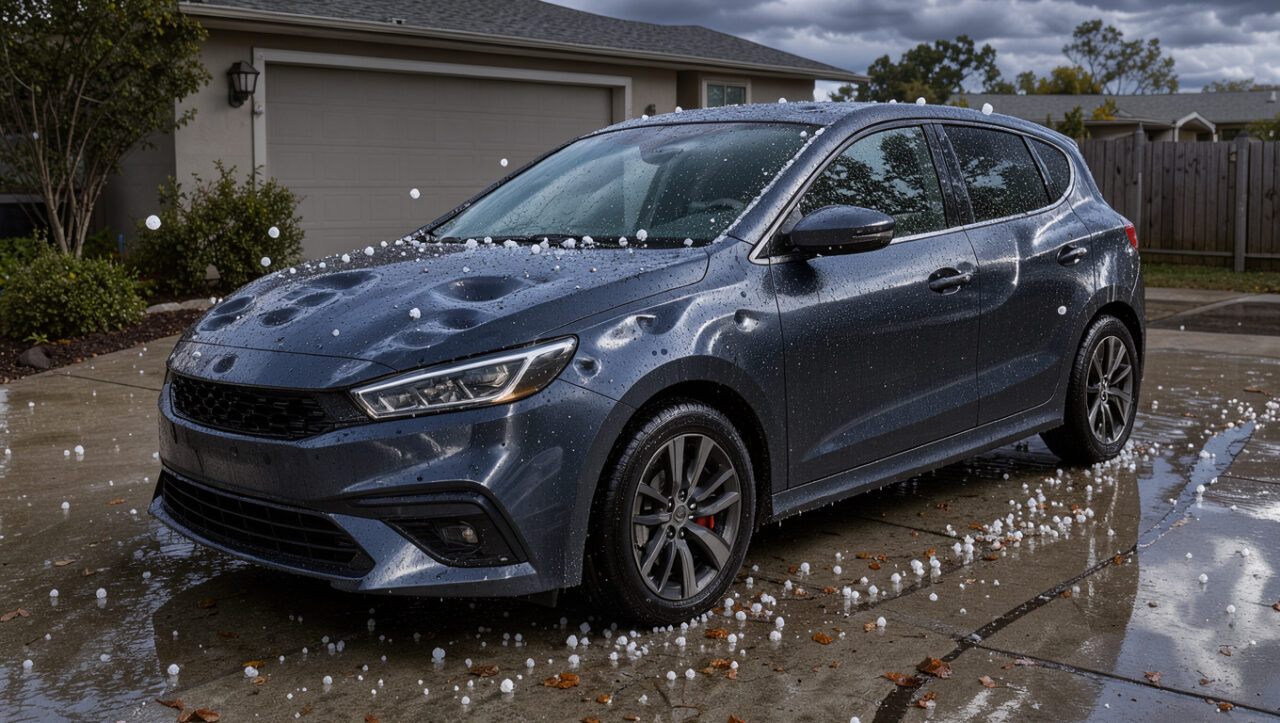
Une averse de grêle peut marquer une carrosserie en quelques minutes, fendre un pare-brise ou abîmer les optiques. L’indemnisation dépend d’abord de la formule souscrite avant le sinistre. La responsabilité civile obligatoire ne rembourse pas les dégâts subis par votre propre véhicule.
Préparez votre déclaration sans oublier de preuve. ↓
Assurance grêle voiture : quelles garanties couvrent les dommages ?
Une assurance au tiers simple protège les tiers lorsque vous êtes responsable. Elle laisse à votre charge les impacts sur le capot, le toit, les portières et les vitrages. La grêle n’ouvre pas automatiquement droit au régime des catastrophes naturelles : la garantie prévue au contrat reste décisive.
La garantie « événements climatiques », parfois nommée « tempête, grêle et neige », couvre généralement les dommages directs causés par la grêle. Une formule tous risques inclut souvent cette protection, mais il faut contrôler les conditions générales : plafonds, exclusions, franchise et mode d’indemnisation peuvent varier fortement.
La garantie bris de glace peut prendre en charge un pare-brise fissuré, une lunette arrière ou une vitre latérale, selon la liste des éléments assurés. Elle ne finance pas le débosselage de la tôle. Si la carrosserie et le vitrage sont touchés, deux garanties et parfois deux franchises peuvent s’appliquer selon le contrat.
Déclarer le sinistre sans perdre de temps
Prévenez l’assureur dès que possible depuis votre espace client, par téléphone ou par courrier. Le délai prévu par le contrat ne peut pas être inférieur à cinq jours ouvrés après la découverte du sinistre. Consultez aussi notre guide sur le délai de déclaration d’un sinistre automobile pour éviter une déclaration tardive.
Photographiez la voiture sous plusieurs angles, avec des vues rapprochées des bosses, fissures et éclats de peinture. Notez la date, le lieu précis et l’heure approximative de l’orage. Les clichés météo, le témoignage d’un voisin ou une attestation de stationnement peuvent compléter le dossier, sans remplacer l’examen du véhicule.
Avant toute réparation, demandez l’accord de l’assureur ou du réparateur agréé. Conservez les photos, le devis et les factures : ils servent en cas de désaccord sur l’étendue des dégâts.
- Prévenir l’assureur dès que possible
- Photographier la voiture sous plusieurs angles
- Noter la date, le lieu et l’heure approximative
- Rassembler les clichés météo ou témoignages disponibles
- Demander l’accord avant toute réparation
- Conserver les photos, devis et factures
Expertise : ce qu’il faut préparer et ce qu’elle détermine
L’assureur peut mandater un expert lorsque les dégâts sont nombreux ou que le montant estimé devient élevé. Celui-ci identifie les dommages liés à l’épisode de grêle, chiffre la remise en état et évalue la valeur du véhicule juste avant le sinistre. Il distingue aussi les impacts récents des défauts antérieurs.
Ne faites pas disparaître les preuves avant son passage, sauf mesure de sécurité, par exemple pour protéger une vitre cassée de la pluie. Vous pouvez faire établir un devis de débosselage sans peinture et un devis de carrosserie classique. Ils donnent un premier ordre de grandeur, sans engager l’assureur.
Le débosselage sans peinture convient aux impacts accessibles lorsque le vernis reste intact. Il préserve la peinture d’origine et évite le remplacement d’éléments, mais il ne corrige pas toutes les déformations. Une aile fortement étirée, un pavillon inaccessible ou une peinture éclatée exigent souvent une réparation plus lourde.
Franchise et indemnisation : le montant réellement remboursé
La franchise est la somme qui reste à votre charge après l’indemnisation. Elle peut être fixe, proportionnelle ou distincte pour le bris de glace. Une réparation évaluée à 1 800 euros avec une franchise de 300 euros conduit ainsi à un remboursement maximal de 1 500 euros, sous réserve des règles du contrat.
Relisez la rubrique franchises avant d’accepter un devis. Notre dossier sur la franchise d’assurance après un accident aide à repérer les situations dans lesquelles elle s’applique. Certains contrats la suppriment auprès d’un réseau partenaire ; cette condition mérite d’être vérifiée avant de choisir le garage.
Si le coût des réparations approche ou dépasse la valeur retenue par l’expert, l’assureur peut classer le véhicule économiquement irréparable. L’indemnité repose alors sur sa valeur avant sinistre, éventuellement majorée si une option contractuelle le prévoit. Les factures d’entretien récent et d’équipements peuvent étayer votre demande, sans garantir leur remboursement intégral.
Limiter les dégâts lors d’une alerte
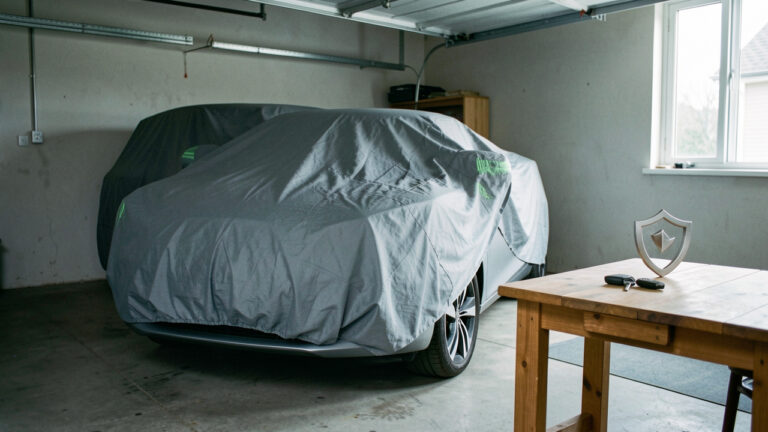
Un garage fermé reste la meilleure protection. À défaut, un parking couvert ou un abri robuste limite l’exposition ; évitez les arbres et les structures légères, qui peuvent céder sous le vent. Une housse antigrêle homologuée amortit les impacts modestes, à condition d’être correctement fixée avant l’orage.
Ne posez pas de couvertures, cartons ou objets lourds sur la carrosserie si le vent se lève : ils peuvent rayer la peinture ou devenir dangereux. Après l’averse, inspectez aussi les joints, les optiques et les vitrages. Une petite fissure de pare-brise peut s’étendre rapidement avec les écarts de température.
Assurance grêle voiture : les vérifications utiles avant le prochain orage
Vérifiez le libellé exact de la garantie climatique, les éléments couverts et la franchise inscrite aux conditions particulières. Comparez ce coût avec la valeur du véhicule et son lieu de stationnement habituel. Une voiture garée dehors dans une zone souvent exposée justifie souvent une protection dommages plus large qu’un simple contrat au tiers.
Après un épisode de grêle, documentez les dégâts, déclarez vite et attendez les consignes avant de réparer. Ces trois réflexes accélèrent le traitement du dossier et évitent de financer soi-même une intervention qui aurait pu être garantie.

Pour les photos, vous conseillez d’en prendre avant de déplacer la voiture ou ça n’a pas vraiment d’importance ? Et faut-il forcément passer par un expert pour les petites bosses ?