Fiat 500 : quel financement choisir pour rouler en citadine sans fragiliser vos finances ?
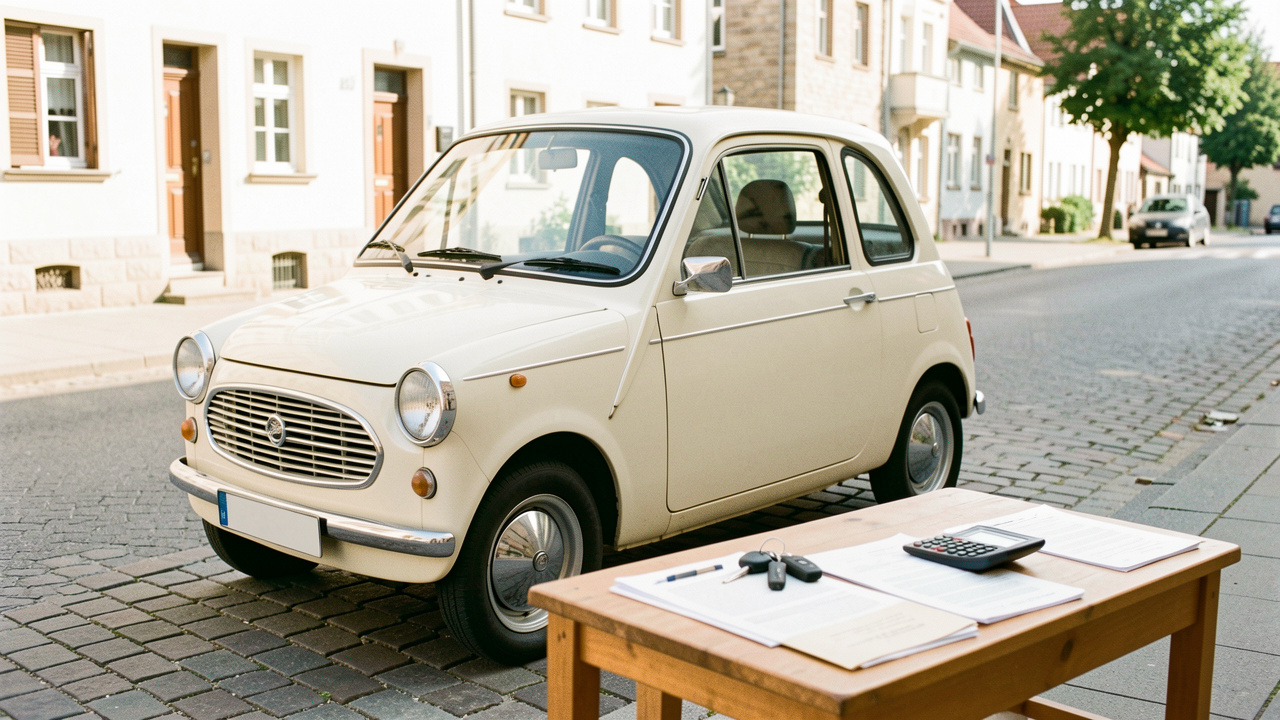
Une Fiat 500 séduit par son gabarit de 3,57 m, utile en ville, et par une offre qui mélange occasion thermique, hybride récente et 500e électrique. Le bon financement dépend d’abord de la version, du kilométrage annuel et de la durée pendant laquelle vous comptez la garder.
Le prix affiché ne suffit jamais à juger le projet. Mensualité, intérêts, assurance, carburant ou recharge, entretien et valeur de revente forment le coût réel de cette citadine.
Définir le budget global d’une Fiat 500
Commencez par fixer un budget d’achat tout compris : voiture, carte grise, éventuels frais de dossier, livraison et remise à niveau d’une occasion. Sur une 500 thermique d’occasion, prévoyez aussi pneus, freinage, batterie 12 V et révision si l’historique est incomplet.
La 500e réduit les dépenses d’énergie si la recharge se fait surtout à domicile, mais son prix d’achat reste souvent plus élevé. Une assurance tous risques peut aussi peser davantage sur un véhicule récent ou financé avec une garantie imposée par le contrat.
Listez ces charges sur douze mois, puis ajoutez la mensualité envisagée. Pour éviter un budget trop tendu, gardez une marge pour les dépenses imprévues et ne consacrez pas toute votre épargne à l’apport. Ce calcul du coût total d’une voiture évite de choisir une durée uniquement pour abaisser la mensualité.
Crédit affecté : une solution lisible pour acheter
Le crédit auto affecté finance un véhicule identifié, neuf ou d’occasion. Son montant, sa durée, son taux annuel effectif global et le coût total du crédit figurent dans l’offre : comparez ces éléments, pas seulement la mensualité.
Cette formule convient à un achat que vous comptez conserver plusieurs années. Une Fiat 500 d’occasion récente, bien suivie et achetée chez un professionnel, peut se financer sur une période courte ou moyenne afin de limiter les intérêts.
Un apport de 10 à 20 % réduit le capital emprunté, donc la facture du crédit. Il ne doit toutefois pas vider votre réserve de sécurité. L’achat sans apport reste possible, avec une mensualité et un coût d’intérêts plus élevés à durée égale.
Prêt personnel, LOA et LLD : quels usages ?
Le prêt personnel vous laisse libre d’utiliser la somme sans rattacher juridiquement le crédit au véhicule. Il peut couvrir une 500 vendue par un particulier et les frais de mise à la route, mais il réclame la même rigueur de comparaison qu’un crédit affecté.
La location avec option d’achat, ou LOA, affiche souvent une mensualité basse car une valeur de rachat est repoussée à la fin du contrat. Elle correspond à un conducteur qui souhaite renouveler son auto après trois ou quatre ans, avec un kilométrage prévisible.
Lisez le premier loyer, le montant de l’option finale, le plafond kilométrique et les frais de restitution. Une 500 utilisée chaque jour pour de longs trajets peut dépasser vite le forfait prévu. La location longue durée retire l’option d’achat : elle convient surtout si vous acceptez de rendre le véhicule au terme du contrat.
Régler la durée sur votre capacité de remboursement
Une durée courte augmente la mensualité, mais réduit les intérêts et évite de rembourser longtemps une citadine qui décote. Une durée trop longue peut devenir gênante en cas de revente anticipée, surtout si le capital restant dû dépasse le prix de marché.
Faites trois simulations avec le même apport : 36, 48 et 60 mois. Sur 12 000 € empruntés, l’écart de mensualité peut sembler confortable en allongeant le prêt, tandis que le coût total grimpe. Retenez la durée la plus courte compatible avec un budget stable.
Vérifiez aussi les conditions de remboursement anticipé avant de signer. Une prime, une rentrée d’argent ou la revente de votre ancien véhicule peuvent alors réduire le coût du financement ; ce guide sur le remboursement anticipé d’un prêt auto détaille les points à contrôler.
Fiat 500 : choisir le montage adapté à votre profil
Pour un premier achat ou une occasion thermique de faible valeur, un crédit affecté court, complété d’un apport raisonnable, reste généralement le montage le plus simple. Contrôlez l’état de l’embrayage sur les versions à boîte manuelle, le fonctionnement de la capote sur le cabriolet et la trace des entretiens.
Pour une 500e neuve ou récente, la LOA peut préserver la trésorerie si votre kilométrage annuel est faible et connu. Comparez-la au crédit en additionnant tous les loyers, le premier versement, les services inclus et le prix de rachat. Une mensualité séduisante ne dit rien, seule, du coût final.
La bonne Fiat 500 est celle dont le financement laisse vivre votre budget après le plein, la recharge, l’assurance et l’entretien. Un essai, un historique clair et une simulation écrite sur plusieurs durées valent mieux qu’une décision prise sur le montant mensuel annoncé.
Ça me rappelle ma première 500, une vieille essence achetée sur un coup de tête. La mensualité était raisonnable, mais le garage m’a vite rattrapé avec la batterie et les pneus… Depuis je regarde le budget annuel, pas juste le prix de départ.
Pareil mais avec une Clio d’occasion. J’avais payé comptant pour éviter le crédit, sauf qu’il ne me restait presque rien de côté quand l’embrayage a lâché. Aujourd’hui je préfère garder une petite réserve, même si ça veut dire financer une partie.
Pour une 500e en LOA, l’assurance tous risques est-elle toujours obligatoire dans le contrat, ou ça dépend du financeur ? Et est-ce qu’on peut modifier le kilométrage en cours de route ?
Petite précision pour la 500e : le coût de recharge dépend beaucoup de la puissance souscrite et surtout de l’endroit où l’on charge. Sur prise domestique ou borne à la maison, ça reste intéressant, mais les bornes rapides publiques peuvent faire grimper le coût au kilomètre. En LOA, il faut aussi vérifier le kilométrage contractuel et le prix des kilomètres supplémentaires, souvent oublié.